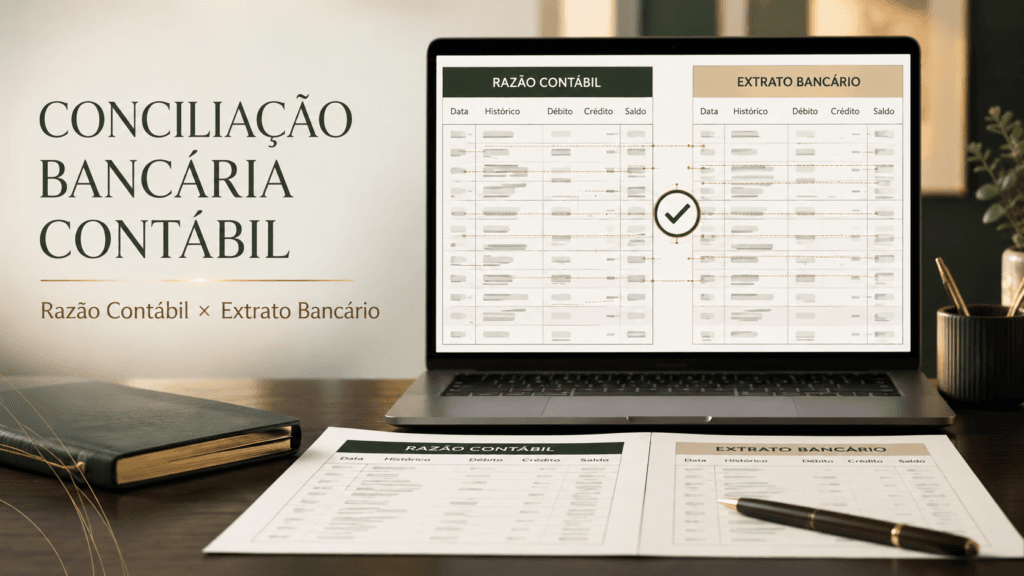
A conciliação bancária contábil é o processo de comparação entre os lançamentos registrados no Razão contábil da conta Banco e as movimentações apresentadas no extrato bancário da empresa.
O objetivo é verificar se tudo o que entrou ou saiu da conta bancária foi contabilizado corretamente, considerando:
- data;
- valor;
- conta contábil utilizada;
- natureza da movimentação;
- histórico do lançamento;
- contrapartida;
- saldo final.
Ao final da conciliação, o saldo do Razão contábil deve ser exatamente igual ao saldo apresentado no extrato bancário na mesma data. Portanto, na perspectiva contábil, a conciliação bancária não é apenas conferir se o saldo “fechou”. É verificar se todas as movimentações bancárias estão registradas corretamente e se a conta Banco representa a realidade financeira da empresa.
Qual é o confronto realizado na conciliação bancária?
Na conciliação bancária contábil, o confronto deve ser realizado entre:
Razão contábil da conta Banco × extrato bancário da mesma conta e do mesmo período.
O extrato bancário é o relatório suporte da conta Banco. Já o Razão demonstra como cada movimentação foi registrada na contabilidade.
É importante não confundir a conciliação bancária contábil com a conferência realizada somente no sistema financeiro da empresa. Para o contador, o foco é confirmar se a movimentação real apresentada pelo banco foi registrada corretamente no módulo contábil.
Se a empresa possuir contas em diferentes bancos, cada conta bancária deverá ter uma conta contábil correspondente e ser conciliada separadamente.
Por que a conta Banco deve ser conciliada primeiro?
A conta Banco deve ser a primeira — a ser conciliada porque grande parte das operações da empresa passa pela movimentação bancária.
Entre elas estão:
- recebimentos de clientes;
- pagamentos de fornecedores;
- pagamentos de despesas;
- recolhimento de impostos;
- pagamento da folha;
- recebimento e pagamento de empréstimos;
- transferências bancárias;
- aplicações e resgates.
Quando realizada corretamente, a conciliação da conta Banco cria uma base confiável para conferir outras contas e aumenta a segurança de todo o fechamento contábil. A conciliação é uma etapa de verificação e fechamento. Quando os lançamentos bancários são realizados com data, valor, histórico e classificação corretos, a conciliação fica muito mais rápida e segura.
Como fazer a conciliação bancária contábil passo a passo
1. Separe o Razão contábil e o extrato bancário
Emita o Razão contábil da conta Banco referente ao mês que será conciliado.
Depois, obtenha o extrato bancário completo da mesma conta e do mesmo período.
Confira se os dois documentos apresentam:
- o mesmo banco;
- a mesma conta corrente;
- o mesmo período;
- todas as movimentações do mês;
Não utilize extratos incompletos ou que apresentem apenas parte das movimentações.
2. Compare o saldo final do Razão com o extrato
Comece comparando o saldo final do Razão contábil com o saldo final apresentado no extrato bancário no último dia do mês.
O resultado esperado é:
Saldo do Razão contábil = saldo do extrato bancário
A conta Banco, por ser uma conta do Ativo, normalmente apresenta saldo devedor, e esse saldo deve refletir o valor efetivamente disponível na conta bancária.
Se os saldos forem iguais, isso é um primeiro indicativo de que a conta está conciliada. Ainda assim, os lançamentos precisam estar corretamente classificados e apresentar históricos que permitam sua identificação. Se os saldos forem diferentes, será necessário detalhar a conferência compare o saldo de cada dia no Razão contábil com o saldo do mesmo dia no extrato bancário.
Essa conferência permite encontrar a primeira data em que os saldos ficaram diferentes.
Por exemplo:
- no dia 10, os saldos estavam iguais;
- no dia 11, surgiu uma diferença;
- então, a investigação deve começar pelas movimentações do dia 11.
Compare cada movimentação bancária
Depois de localizar a data da diferença, confronte as movimentações do extrato com os lançamentos do Razão. Confira especialmente:
- data do lançamento;
- valor;
- entrada ou saída;
- conta de débito;
- conta de crédito;
- existência de duplicidade;
- possíveis lançamentos invertidos.
Cada entrada ou saída apresentada no extrato deve possuir um registro correspondente na contabilidade.
3. Identifique a causa da diferença
As divergências mais comuns são:
tarifa bancária não contabilizada;
juros não contabilizados;
recebimento não lançado;
pagamento não lançado;
lançamento duplicado;
valor contabilizado incorretamente;
data registrada errada;
lançamento invertido;
movimentação contabilizada na conta bancária errada;
conta contábil classificada incorretamente.
Não basta encontrar o valor da diferença. É necessário compreender qual movimentação provocou a divergência e por que o erro aconteceu.
4. Faça os ajustes necessários
Depois de localizar a origem, faça a correção no sistema contábil.
Dependendo do problema, poderá ser necessário:
contabilizar uma movimentação que ficou faltando;
excluir ou estornar um lançamento duplicado;
corrigir o valor;
ajustar a data;
corrigir débito e crédito;
reclassificar a conta contábil;
revisar a parametrização;
corrigir a integração entre os módulos;
O objetivo não é simplesmente criar um lançamento para “forçar” os saldos a fechar. A correção deve eliminar a causa da diferença e preservar a rastreabilidade.
Se o erro teve origem em uma parametrização ou rotina interna, ela também deverá ser corrigida para impedir que o problema se repita nos próximos meses.
5.Compare novamente os saldos
Após os ajustes, emita novamente o Razão da conta Banco e compare o saldo final com o extrato bancário.
O processo somente estará concluído quando:
Razão contábil = extrato bancário
Se a diferença permanecer, volte à conferência diária e continue investigando até localizar todas as divergências.
Em alguns casos, mais de um erro pode estar compondo a diferença final.